Dure elektrische autoverzekering? Hier zit het kantelpunt
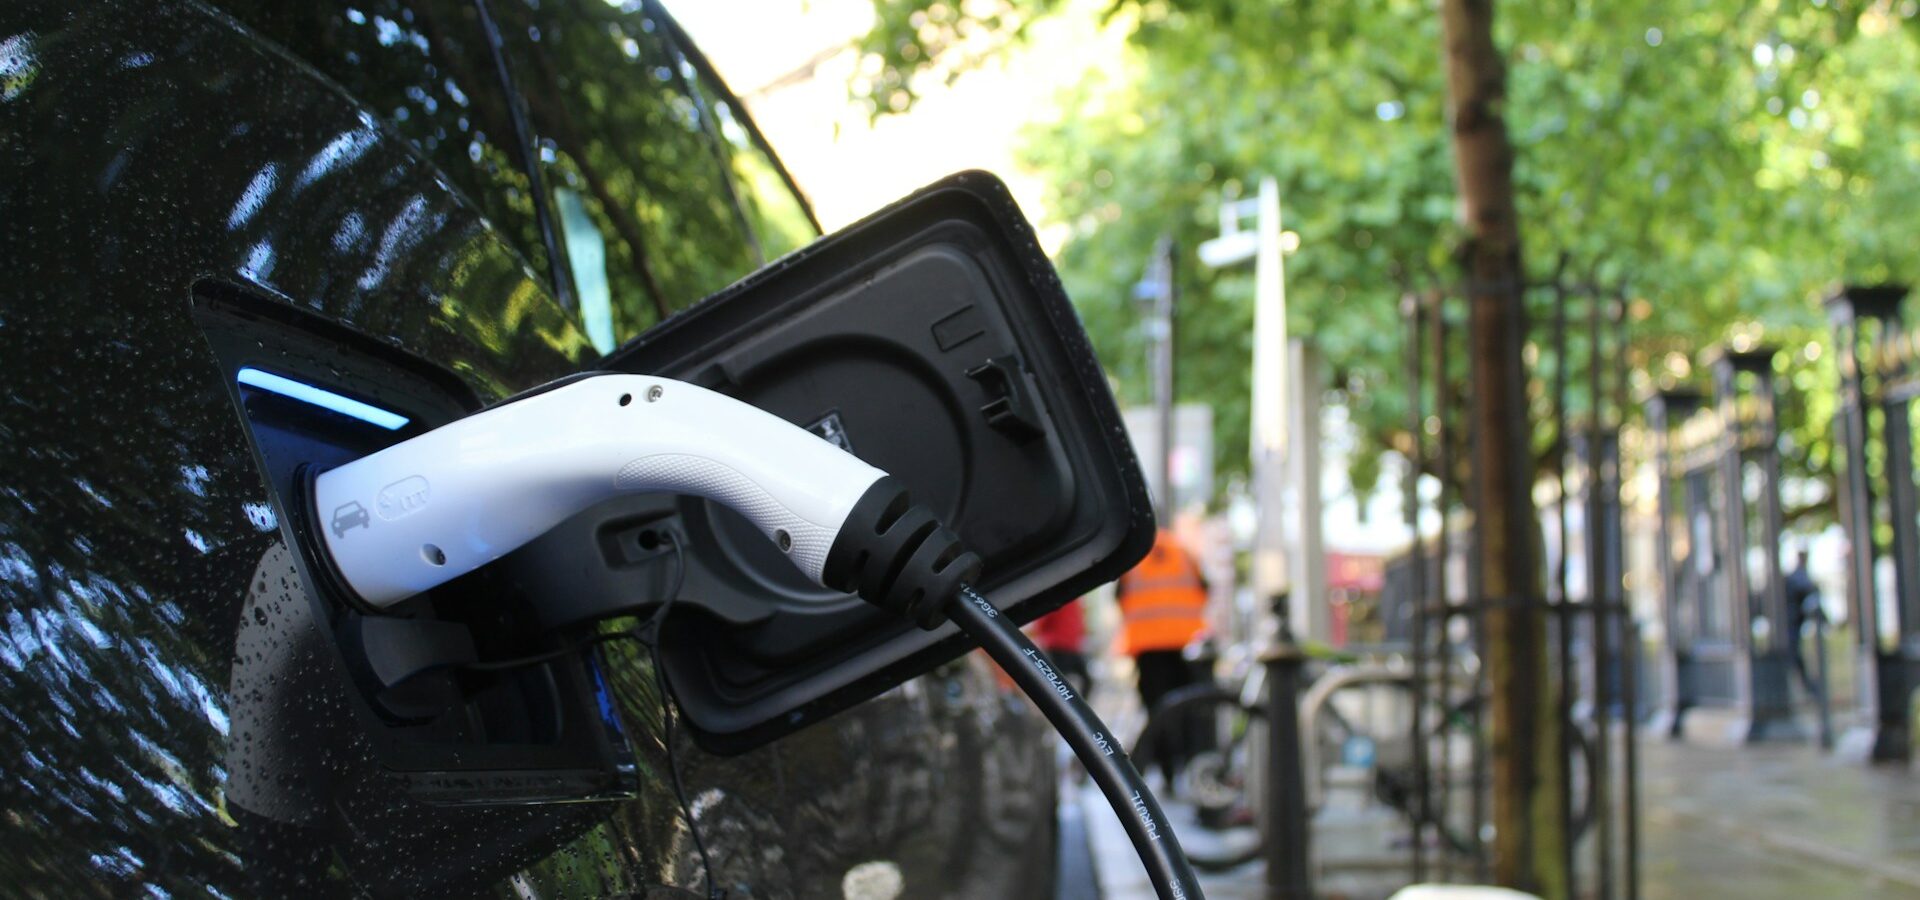
Wie de overstap maakt van een traditionele brandstofauto naar een elektrische auto, merkt het meteen bij het wegrijden: de directe acceleratie, de stilte en het moeiteloze rijden wennen snel. Tot je de verzekeringspremie ziet, dat is even slikken. Een elektrische auto verzekeren valt onder de streep namelijk vaak duurder uit dan bij een benzine- of dieselvariant. Hoe zit dat precies, waar betaal je nu eigenlijk voor en waar ligt het kantelpunt?
Heel simpel gezegd: de techniek onder de kap drijft de prijs op. Het duurste onderdeel van een elektrische auto is het accupakket. Die vertegenwoordigt een flink deel van de totale aanschafwaarde. Wordt jouw jonge EV gestolen of rijd je hem total loss, dan moet de verzekeraar een fors bedrag uitkeren. Kies je voor een polis met een ruime nieuwwaarderegeling, dan betaalt de verzekeraar bij een totale schade zelfs de volledige nieuwwaarde aan je uit. Dat risico zie je direct terug in je maandpremie.
Niet ‘gewoon’ even een deukje herstellen
Daarnaast spelen de herstelkosten een grote rol. Een deukje op de hoek van de bumper herstellen is bij een moderne EV zelden een kwestie van alleen uitdeuken en spuiten. Achter dat paneel schuilen sensoren en radarsystemen, die opnieuw gekalibreerd moeten worden. Ook gelden er bij schade rondom de hoogspanningsaccu strenge veiligheidsprotocollen. Dat vereist gespecialiseerde monteurs en apparatuur, wat de gemiddelde schadelast per claim flink opdrijft. Tel daar het hogere gewicht van het accupakket bij op – wat bij een aanrijding tot grotere impactschade leidt – en je snapt het risico voor de verzekeraar.
Kiezen voor de juiste dekking
Vanwege de hoge aanschafwaarde en de kostbare techniek, kiezen veruit de meeste EV-rijders bij de aankoop van een nieuwe of jonge elektrische auto voor een allrisk-dekking. Met deze dekking ben je niet alleen verzekerd voor schade aan anderen (WA) of diefstal, storm en ruitschade (WA+), maar ook voor schade aan je eigen auto. Geen overbodige luxe: door het direct beschikbare vermogen trekt een EV razendsnel op en is een klein stuurfoutje bij het inparkeren zo gemaakt.
Nieuwwaarderegeling: de moeite waard om uit te breiden
Bij het afsluiten van die allrisk dekking is de nieuwwaarderegeling een belangrijk punt om op te letten. Daar vertelt Patrick Bottenheft, expert autoverzekeringen bij vastelastenplatform Independer over: “Standaard bieden veel verzekeraars één jaar nieuwwaardegarantie bij total loss of diefstal. Dit betekent dat je in dat geval het volledige aankoopbedrag vergoed krijgt om een gelijkwaardige, gloednieuwe auto te kopen. Wat mensen niet altijd weten, is dat je dit bij veel maatschappijen tegen een kleine meerprijs kunt uitbreiden naar twee of drie jaar. Omdat de afschrijving van een EV in de eerste jaren hard gaat, voorkom je met zo’n verlengde regeling dat je bij een zware claim alleen maar de lagere dagwaarde terugkrijgt.”
Waar zit het omslagpunt?
Zo’n allrisk-dekking geeft natuurlijk maximale rust, maar dit betekent niet dat je voor altijd de hoofdprijs hoeft te betalen.
- De afschrijvingscurve: in de eerste drie tot vijf jaar daalt de dagwaarde van je auto het snelst. De waarde die een verzekeraar bij total loss moet uitkeren, ligt bij een oudere EV dus een stuk lager. Ook al verlaagt je verzekeraar de premie meestal niet automatisch, die lagere dagwaarde geeft je wel de ruimte om kritisch je autoverzekering te vergelijken. Zo ontdek je snel hoe en waar je zo voordelig mogelijk uit bent.
- De stap naar WA+ (Beperkt Casco): zodra de auto een jaar of zes tot acht oud is, wordt de stap van allrisk naar WA+ logisch. De dagwaarde is dan zo ver gedaald dat je het risico op eigen schades beter zelf kunt dragen. Je behoudt wel dekking voor diefstal, ruitschade en brand, maar je maandpremie wordt een stuk lager.
Professionalisering van de markt
Hier hebben we niet direct invloed op, maar dit is wel een positieve beweging: de markt voor schadeherstel van elektrische auto’s groeit snel. Hoe meer universele schadeherstellers en EV-specialisten zich ontwikkelen, hoe scherper de reparatiekosten in de gehele sector worden. Dat werkt op de langere termijn door in de premies van verzekeraars.
Conclusie: zo houd je elektrisch rijden betaalbaar
Met een EV kies je voor de nieuwste technologie en duurzaam rijden, alleen daar hangt vaak nog wel een prijskaartje aan. Maar als je hier slim mee omgaat, betaal je nooit te veel. Door goed gebruik te maken van de nieuwwaarderegeling, je premie af te stemmen op de dagwaarde en op tijd te switchen naar WA+, houd je de vaste lasten strak in de hand. Uiteindelijk geldt ook hier: jij zit achter het stuur.
Lees verder: Een laadpas voor je elektrische auto: welke kies je?