
Greentimerregeling (2029-2035): nieuwe bijtellingskorting voor gebruikte EV’s
Gebruikte EV plotseling interessanter voor zakelijk rijder
 |
Door Bart Oostvogels . Hoofdredacteur AutoRAI.nl. Een échte nieuwsjager en liefhebber van auto’s. Hoe lichter, hoe beter! Als het maar wielen heeft. |
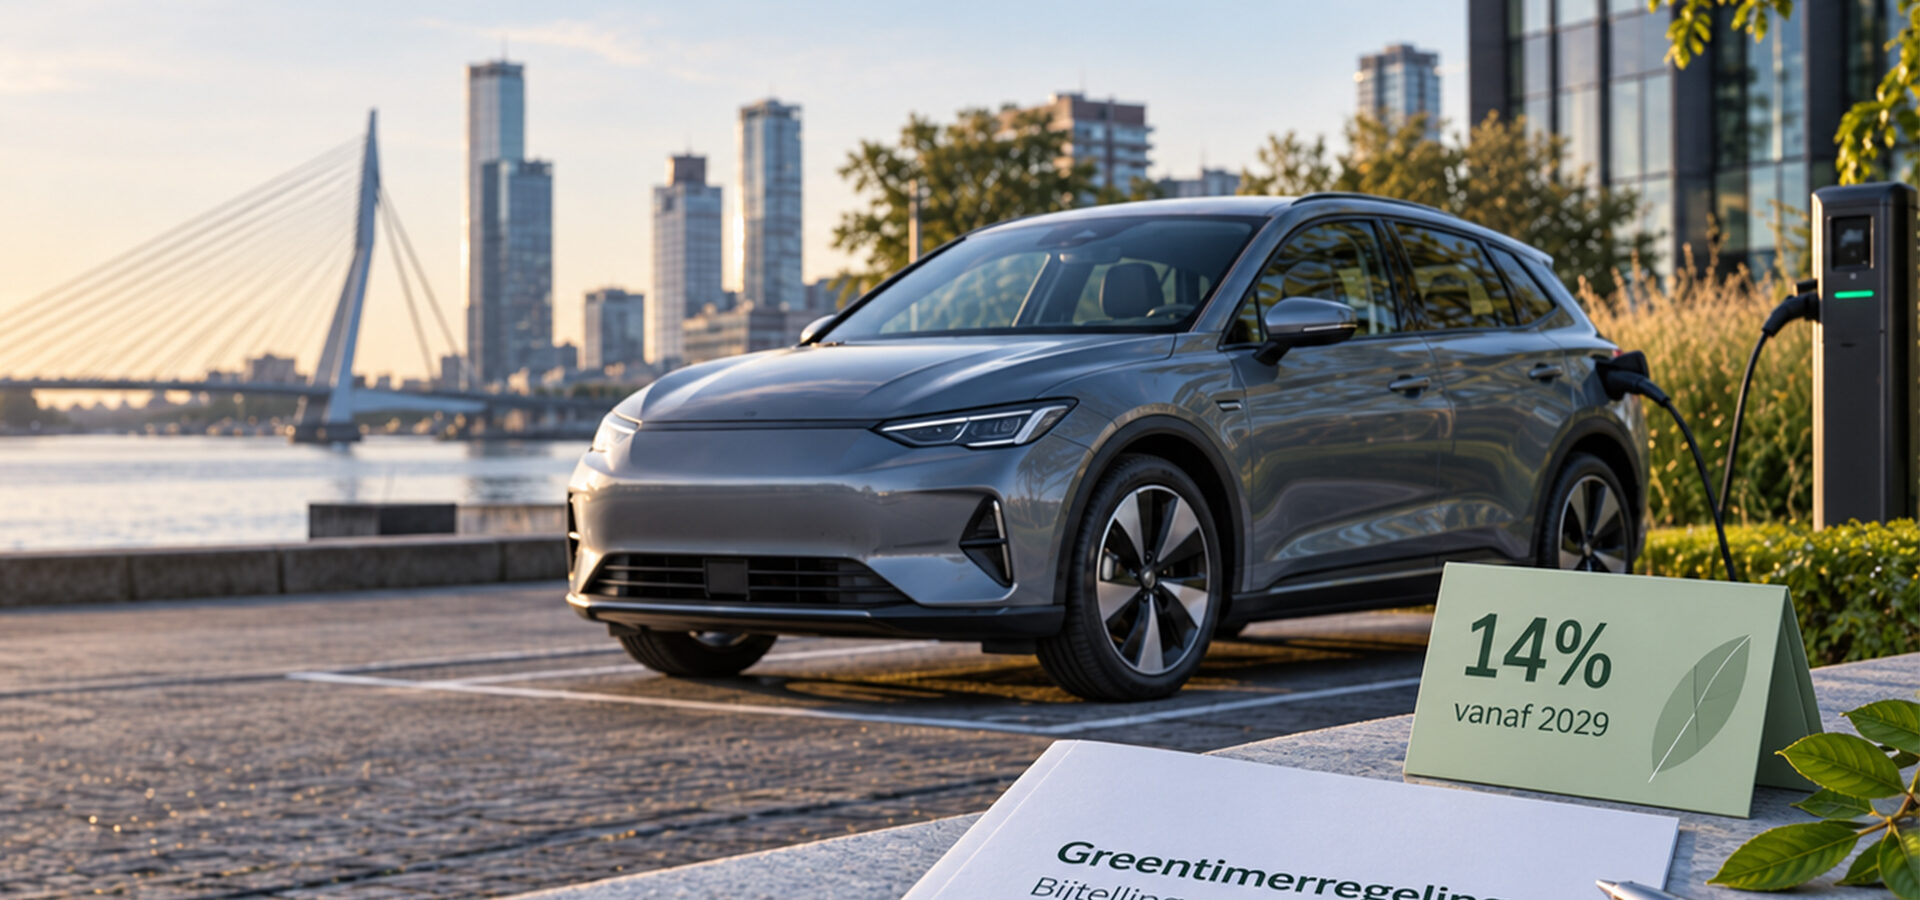
Tijdens Prinsjesdag 2026 heeft het kabinet een zogeheten greentimerregeling aangekondigd. De greentimerregeling moet ervoor zorgen dat gebruikte elektrische auto’s ook zakelijk gezien interessant blijven. Ook poogt het kabinet te voorkomen dat elektrische leaseauto’s na ongeveer vijf jaar massaal naar het buitenland verdwijnen. De bedoeling is ze nog enkele jaren aantrekkelijk te maken als zakelijke auto, zodat ze daarna – verder afgeschreven – betaalbaarder op de Nederlandse occasionmarkt terechtkomen.
Greentimerregeling in een notendop
- De regeling geldt voor volledig elektrische auto’s van 5 tot 8 jaar oud.
- Voor zo’n EV geldt 14 procent bijtelling.
- Die 14 procent wordt berekend over de oorspronkelijke cataloguswaarde, dus niet over de actuele tweedehandswaarde. In het vooronderzoek werd al gerekend met 14 à 15 procent over de oorspronkelijke catalogusprijs; voor Prinsjesdag is dat nu vastgelegd op 14 procent.
- Een auto kan maximaal drie jaar gebruikmaken van het verlaagde tarief.
- Nieuwe instroom is mogelijk in de periode 2029 tot en met 2032.
- Daarna gaat de regeling dicht voor nieuwe instroom. De laatste auto’s kunnen daardoor nog tot 2035 van de greentimerregeling profiteren.
Wat betekent dat in euro’s?
Neem een elektrische auto die oorspronkelijk 50.000 euro kostte. Bij het reguliere bijtellingspercentage van 22 procent bedraagt de fiscale bijtelling: 50.000 × 22% = 11.000 euro per jaar. Onder de greentimerregeling is dat 50.000 × 14% = 7.000 euro per jaar
Je belastbare inkomen wordt daarmee 4.000 euro per jaar lager, oftewel ongeveer 333 euro per maand lager, dan bij 22 procent bijtelling. Hoeveel je daar netto van merkt, hangt af van het inkomstenbelastingtarief dat op dat moment voor de werknemer geldt.
Belangrijk is het verschil met de youngtimerregeling. Bij een youngtimer wordt de bijtelling berekend over de waarde in het economische verkeer. Bij de greentimer blijft juist de oorspronkelijke catalogusprijs de grondslag. Een acht jaar oude EV van oorspronkelijk 60.000 euro die tweedehands nog 22.000 euro waard is, krijgt dus niet 14 procent bijtelling over 22.000 euro, maar over die oorspronkelijke 60.000 euro. Dat maakt de regeling wezenlijk anders dan de youngtimerregeling.
Is de greentimerregeling al definitief?
Dat heeft te maken met het probleem dat het kabinet probeert op te lossen. Veel zakelijke EV’s komen na ongeveer vier à vijf jaar uit de lease. Volgens het kabinet wordt een relatief groot deel daarvan geëxporteerd. Tegelijkertijd zijn sommige van die auto’s op dat moment nog te duur voor particuliere kopers. Door ze nog ongeveer drie jaar zakelijk te laten doorrijden, kunnen ze verder afschrijven. In het onderzoek wordt uitgegaan van circa 20 procent extra afschrijving in die periode. Daarna zouden ze gemakkelijker als occasion naar een particuliere Nederlandse eigenaar kunnen doorstromen.
Een praktisch voorbeeld
Een elektrische auto wordt voor het eerst toegelaten in 2024. De oorspronkelijke catalogusprijs bedraagt 50.000 euro. In 2029 is hij vijf jaar oud. Een werkgever zou hem dan als gebruikte zakelijke auto ter beschikking kunnen stellen. In plaats van de normale 22 procent zou gedurende maximaal drie jaar de greentimerbijtelling van 14 procent gelden. Rond het moment dat de auto acht jaar oud wordt, eindigt dat voordeel.
Daarmee ontstaat feitelijk dit fiscale pad:
nieuwe EV → circa 5 jaar oud → greentimer van 5 tot 8 jaar → daarna reguliere regels
Bijtellingsregeling
Het interessante hieraan is dus dat de regeling niet bedoeld is als korting voor iemand die privé een gebruikte EV koopt. Het is specifiek een bijtellingsregeling voor zakelijk ter beschikking gestelde oudere elektrische auto’s. Het uiteindelijke doel is wél dat die auto’s daarna vaker op de Nederlandse particuliere occasionmarkt belanden. En dat kan best interessant worden voor werkgevers en leaserijders: een vijf jaar oude Tesla Model 3, Kia e-Niro, Hyundai Kona Electric, Volkswagen ID.3 of vergelijkbare EV kan hierdoor fiscaal ineens weer een stuk aantrekkelijker worden als auto van de zaak.
Nog even geduld
Eén voorbehoud: dit is de vormgeving zoals die op Prinsjesdag 2026 in de begrotingsstukken is aangekondigd. De precieze wettelijke uitwerking en bijvoorbeeld de exacte afbakening op basis van datum eerste toelating moeten nog uit de fiscale wetgeving blijken. De Miljoenennota noemt op dit moment ondubbelzinnig 14 procent, 5 tot 8 jaar, maximaal drie jaar en instroom 2029-2032.
Veelgestelde vragen over de greentimerregeling
De greentimerregeling is een nieuwe bijtellingskorting voor oudere volledig elektrische auto’s van de zaak. Het kabinet wil hiermee elektrische auto’s na hun eerste leaseperiode langer in Nederland houden en de export van gebruikte EV’s beperken.
Volgens de plannen wordt de greentimerregeling vanaf 2029 ingevoerd. Nieuwe auto’s kunnen vervolgens tot en met 2032 instromen. De laatste groep stroomt volgens de huidige plannen in 2035 uit de regeling.
Voor een elektrische auto die aan de voorwaarden voldoet, bedraagt het verlaagde bijtellingstarief 14 procent. Dat tarief kan maximaal drie jaar gelden.
De regeling is bedoeld voor elektrische auto’s van 5 tot 8 jaar oud die zakelijk ter beschikking worden gesteld. Het gaat dus niet om een aanschafsubsidie voor particulieren, maar om een korting op de fiscale bijtelling.
Een elektrische auto kan maximaal drie jaar onder het verlaagde bijtellingstarief van 14 procent vallen. Daarmee overbrugt de regeling grofweg de periode waarin een EV tussen vijf en acht jaar oud is.
De bedoeling is dat de bijtelling wordt berekend op basis van de oorspronkelijke fiscale waarde van de auto en dus niet, zoals bij de youngtimerregeling, simpelweg op basis van de actuele waarde van de gebruikte auto. De definitieve wettelijke uitwerking moet dit nader vastleggen.
Een greentimer is een relatief jonge gebruikte elektrische auto waarvoor tijdelijk een lager bijtellingstarief geldt. De youngtimerregeling werkt anders: daarbij wordt voor auto’s die aan de geldende leeftijdsgrens voldoen de bijtelling berekend over de waarde in het economische verkeer. De leeftijdsgrens van de youngtimerregeling wordt bovendien de komende jaren aangepast.
Veel elektrische leaseauto’s komen na enkele jaren beschikbaar op de occasionmarkt. Een deel daarvan wordt geëxporteerd. Met de greentimerregeling wil het kabinet het aantrekkelijker maken om deze EV’s nog enkele jaren zakelijk in Nederland te gebruiken, zodat ze daarna verder afgeschreven kunnen doorstromen naar de particuliere occasionmarkt.
Niet rechtstreeks. De regeling draait om de bijtelling voor een auto van de zaak. Particulieren krijgen dus geen greentimerkorting wanneer zij zelf een vijf jaar oude elektrische auto kopen. Indirect kan de regeling wel invloed hebben op het aanbod van gebruikte EV’s op de Nederlandse occasionmarkt.
