Nieuwe auto in 2027? Zo financier je hem zonder dat het je jaren achtervolgt
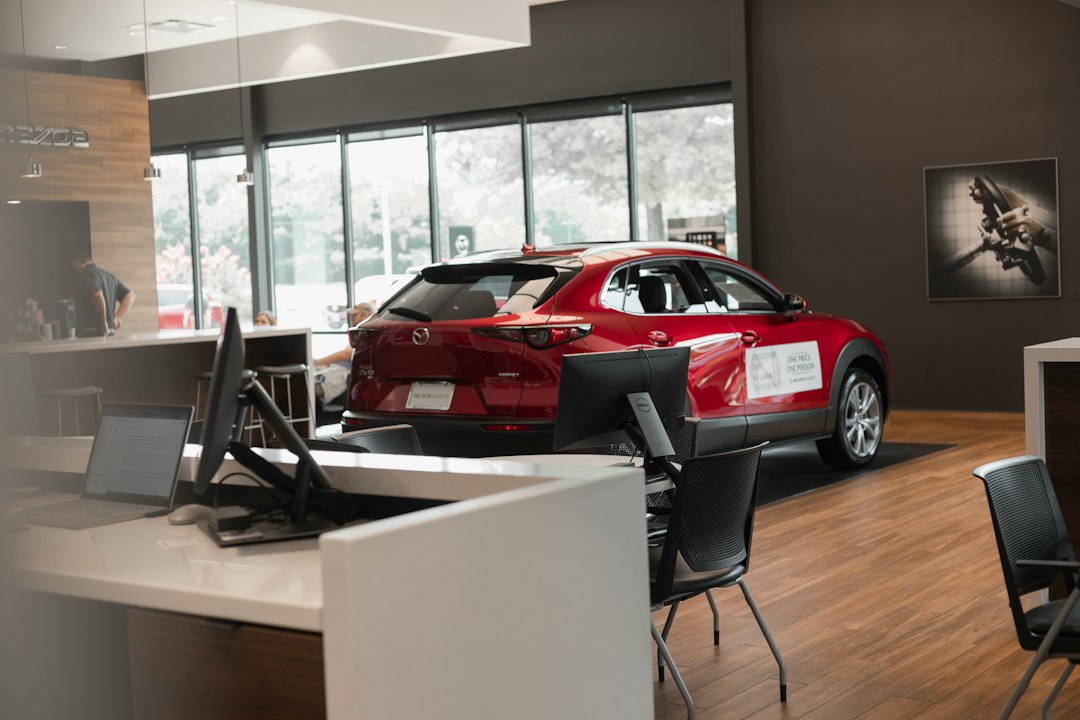
Je hebt hem gespot op de Paris Motor Show of tijdens een proefrit: de auto die je wilt. Maar de meeste Nederlanders betalen een auto niet in één keer. Wie leent of least, betaalt soms duizenden euro’s meer dan nodig. Met deze vijf keuzes houd je de kosten in de hand.
1. Kies eerst de vorm: lening, dealerfinanciering of lease
Er zijn grofweg drie routes. Bij private lease betaal je een vast bedrag per maand, maar de auto wordt nooit van jou. Bij dealerfinanciering sluit je de lening af bij de verkoper, vaak met een actierente of een slottermijn. Met een persoonlijke lening koop je de auto direct en is hij vanaf dag één van jou. Je bent dan ook vrij om hem te verkopen wanneer je wilt.
Ga je je auto financieren met een lening, dan kun je zelf onderhandelen over de aankoopprijs. Je komt als contante koper binnen en niet als klant die ook een lening nodig heeft. Online heb je vaak binnen een dag een vrijblijvende offerte, zodat je weet waar je staat voordat je de showroom in loopt.
2. Laat je niet verblinden door 0% rente
Dealers adverteren graag met 0% financiering. Dat kan voordelig zijn, maar kijk naar de totale prijs. Vaak vervalt bij zo’n actie de korting die je anders had gekregen, of zit er een grote slottermijn aan het eind. Vergelijk daarom altijd het totaalbedrag dat je betaalt en niet alleen het maandbedrag.
3. Kies een looptijd die past bij hoe lang je de auto houdt
Een langere looptijd geeft een lager maandbedrag, maar kost meer rente. Een rekenvoorbeeld: leen je €25.000 tegen 7,3% jaarlijkse kosten, dan betaal je over 5 jaar ongeveer €496 per maand en in totaal €29.749. Over 7 jaar zakt het maandbedrag naar €378, maar betaal je in totaal €31.763. Dat is ruim €2.000 meer.
De vuistregel: los niet langer af dan je verwacht met de auto te rijden. Anders betaal je nog voor een auto die je al hebt ingeruild.
4. Reken met de echte kosten per maand
De aflossing is maar een deel van het verhaal. Tel er wegenbelasting, verzekering, brandstof of laadkosten, onderhoud en afschrijving bij op. Juist voor elektrische auto’s veranderen de regels rond wegenbelasting de komende jaren. Reken dus met de tarieven die gelden in de jaren dat je de auto rijdt, niet alleen met die van vandaag.
5. Los extra af als het kan
Bij een persoonlijke lening mag je vaak boetevrij extra aflossen. Komt er vakantiegeld of een bonus binnen, dan verkort een extra aflossing de looptijd en scheelt het rente. Bij private lease kan dat niet.
Conclusie
De goedkoopste auto is niet altijd die met het laagste maandbedrag. Vergelijk lening, dealerfinanciering en lease op het totaalbedrag, kies een looptijd die past bij je plannen en reken met alle autokosten. Dan rijd je zorgeloos weg, ook over vijf jaar nog.Rekenvoorbeeld op basis van een jaarlijks kostenpercentage van 7,3% bij een lening van €25.000 (indicatie Frisia, oktober 2026). De werkelijke rente hangt af van je persoonlijke situatie. Let op! Geld lenen kost geld.